Усть-Каменогорскую ГЭС могут передать в десятилетнюю аренду структуре, связанной с Усть-Каменогорским титано-магниевым комбинатом. Условия внушительные: 13,1 млрд тенге арендной платы ежегодно и до 4 млрд тенге инвестиций в год.
Но есть нюанс, который делает эту историю особенно интересной. На фоне роста расходов на электроэнергию у самого ТМК снизилось производство. И теперь связанная с комбинатом компания может получить в управление крупный энергетический объект.
Совпадение? Возможно. Но вопросы вполне закономерны.
Откуда деньги на энергетические амбиции?
Согласно материалам Энергетического совета от 4 августа 2026 года, непосредственным арендатором предполагается сделать ТОО «UKTMP Green Power» — дочернюю компанию ТМК. Срок аренды составит десять лет с возможностью продления еще на десять.
При этом ежегодная арендная плата — 13,1 млрд тенге без НДС, а инвестиции — до 4 млрд. В сумме потенциальные обязательства достигают 17,1 млрд тенге в год.
И здесь хочется спросить: если стоимость электроэнергии уже давит на экономику основного производства ТМК, на чем строится расчет нового энергетического проекта? Откуда финансирование, где ожидаемая отдача и в чем конкретно заключается экономическая выгода?
Конечно, аренда ГЭС не означает автоматического доступа к дешевой электроэнергии. Но тогда тем важнее объяснить, зачем промышленной группе такой актив и какую пользу от сделки получит государство.
До 4 миллиардов — это обещание или результат?
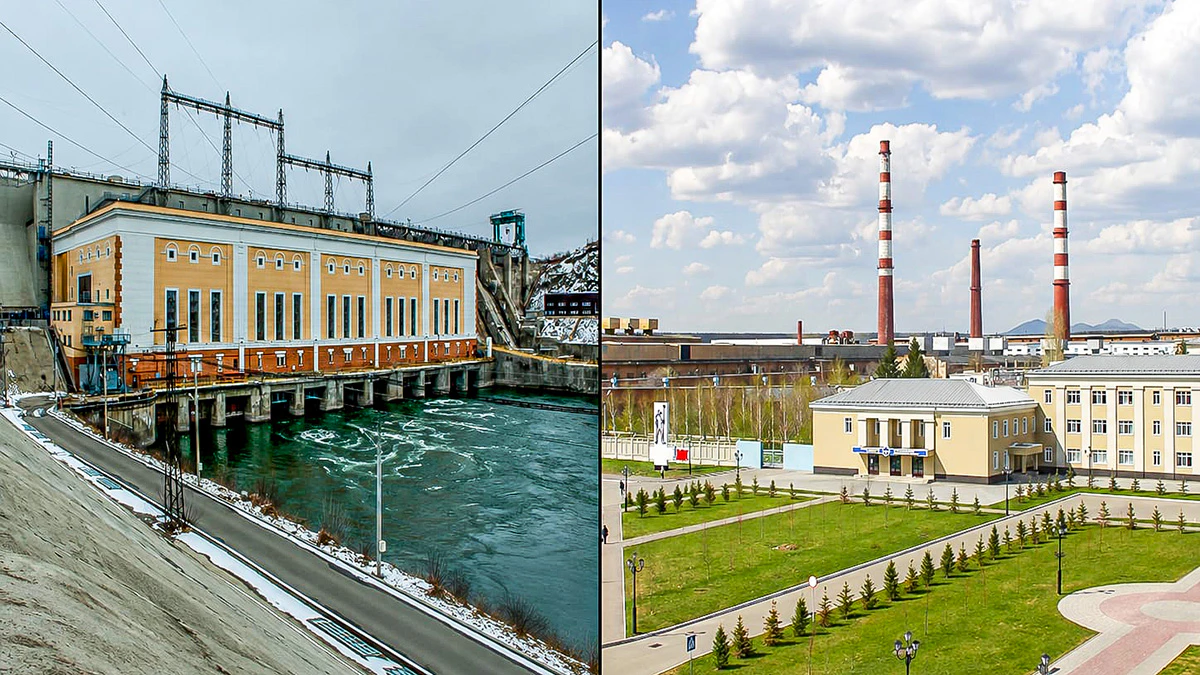
Усть-Каменогорская ГЭС — стратегический объект мощностью 367,8 МВт, играющий важную роль в работе Иртышского каскада. Здесь недостаточно просто перечислять крупные суммы в инвестиционной программе.
Какие агрегаты будут модернизированы? Какие работы запланированы и в какие сроки? Кто проконтролирует исполнение обязательств? И что произойдет, если обещанные вложения останутся преимущественно на бумаге?
Арендная плата поступает собственнику, инвестиции должны работать на саму станцию. Это разные статьи, и выдавать их за единый объем вложений в модернизацию было бы неправильно.
Есть и вопрос возможного конфликта интересов: как будет обеспечиваться независимость управления ГЭС, если оператор связан с крупным промышленным потребителем электроэнергии? Это не обвинение, а вполне разумное требование к прозрачности сделки.
Новый оператор — старые вопросы
После двадцати лет управления AES станции вернулись в государственный контур. Теперь рассматривается другая модель: долгосрочная аренда структуры, связанной с местным промышленным гигантом.
Но смена американского оператора на отечественного сама по себе не гарантирует ни эффективности, ни модернизации.
Поэтому главный вопрос не в том, кто получит право управлять ГЭС, а в том, почему именно эта сделка выгодна государству и как она скажется на надежности энергетической системы региона.
И особенно интересно, как будут сочетаться растущие энергозатраты ТМК с новыми финансовыми обязательствами его дочерней структуры.
Если экономическая логика сделки действительно убедительна, ее несложно объяснить цифрами. Без общих слов о развитии и инвестициях: с конкретными источниками финансирования, планом модернизации и механизмами контроля.
Потому что стратегическая ГЭС — не площадка для экспериментов с бизнес-моделями. А 13,1 млрд тенге аренды и обещание инвестировать еще до 4 млрд — это пока условия на бумаге, а не доказательство успеха.
И, прежде чем аплодировать очередной большой энергетической сделке, неплохо бы понять главное: кто и за чей счет будет выполнять эти обязательства — и что в итоге получат станция, регион и потребители.